Doplňková připojištění

Doplňková připojištění pro elektromobily

Rozšiřte základní pojištění o krytí, které dává u elektromobilů smysl — od skel a asistence po finanční ztrátu GAP a prodlouženou záruku. Sestavíme kombinaci přesně podle vašeho vozu i způsobu jízdy. Klikněte na jednotlivé bloky pro detailní informace.

Skla jsou podle mě jedna z věcí, na kterých se při pojištění auta nevyplatí šetřit. Je to totiž riziko, které prakticky nemáte šanci ovlivnit. Můžete jezdit sebeopatrněji, ale stačí kamínek od auta před vámi nebo v protisměru a je hotovo.

A u dnešních aut už čelní sklo rozhodně není jen „kus skla“. Často jsou v něm kamery, senzory, vyhřívání a po výměně je potřeba udělat i kalibraci. Výsledná cena se tak může dostat klidně na desítky tisíc korun.

Proto klientům nedoporučuji skla vynechávat s tím, že když se něco stane, zaplatí se to z havarijního pojištění. To sice může být možné, ale většinou máte u havarijního pojištění vyšší spoluúčast a zbytečně si tam vytvoříte pojistnou událost, která může hrát roli při ceně nebo podmínkách pojištění do budoucna. Když už sklo řešíme, je podle mě lepší mít ho pojištěné samostatně.

Důležitý je samozřejmě i správně nastavený limit. Nemá moc smysl pojistit skla třeba na 20 000 Kč, když výměna čelního skla na konkrétním autě stojí dvojnásobek.

A ještě jedna věc, na kterou se často zapomíná – panoramatická střecha. Ne všechny pojišťovny ji automaticky berou jako sklo a zahrnují ji do připojištění skel. U aut s velkou prosklenou střechou proto vždycky řeším nejen to, kolik pojištění stojí, ale hlavně co za ty peníze opravdu kryje.
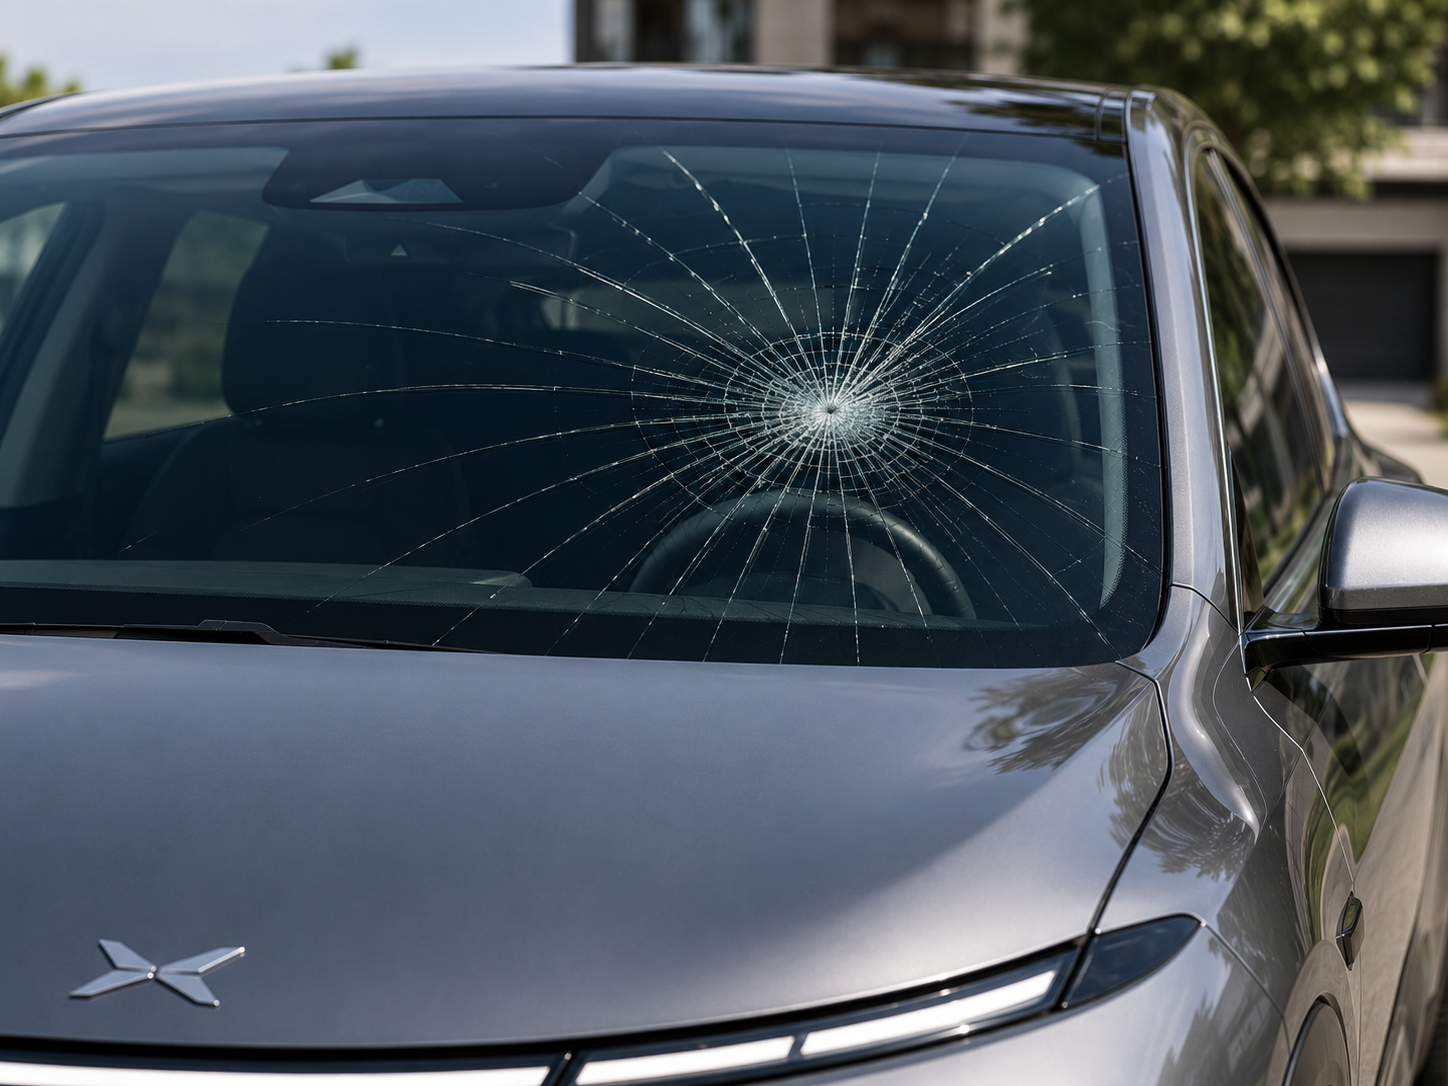
Prasklina v čelním skle automobilu po zásahu kamínkem
  • Čelní, boční i zadní skla, ale také panoramatická střecha
  • Krytí i skla s integrovanou technikou (čidla, kamery, head-up displeje)
  • Bodová oprava i plná výměna

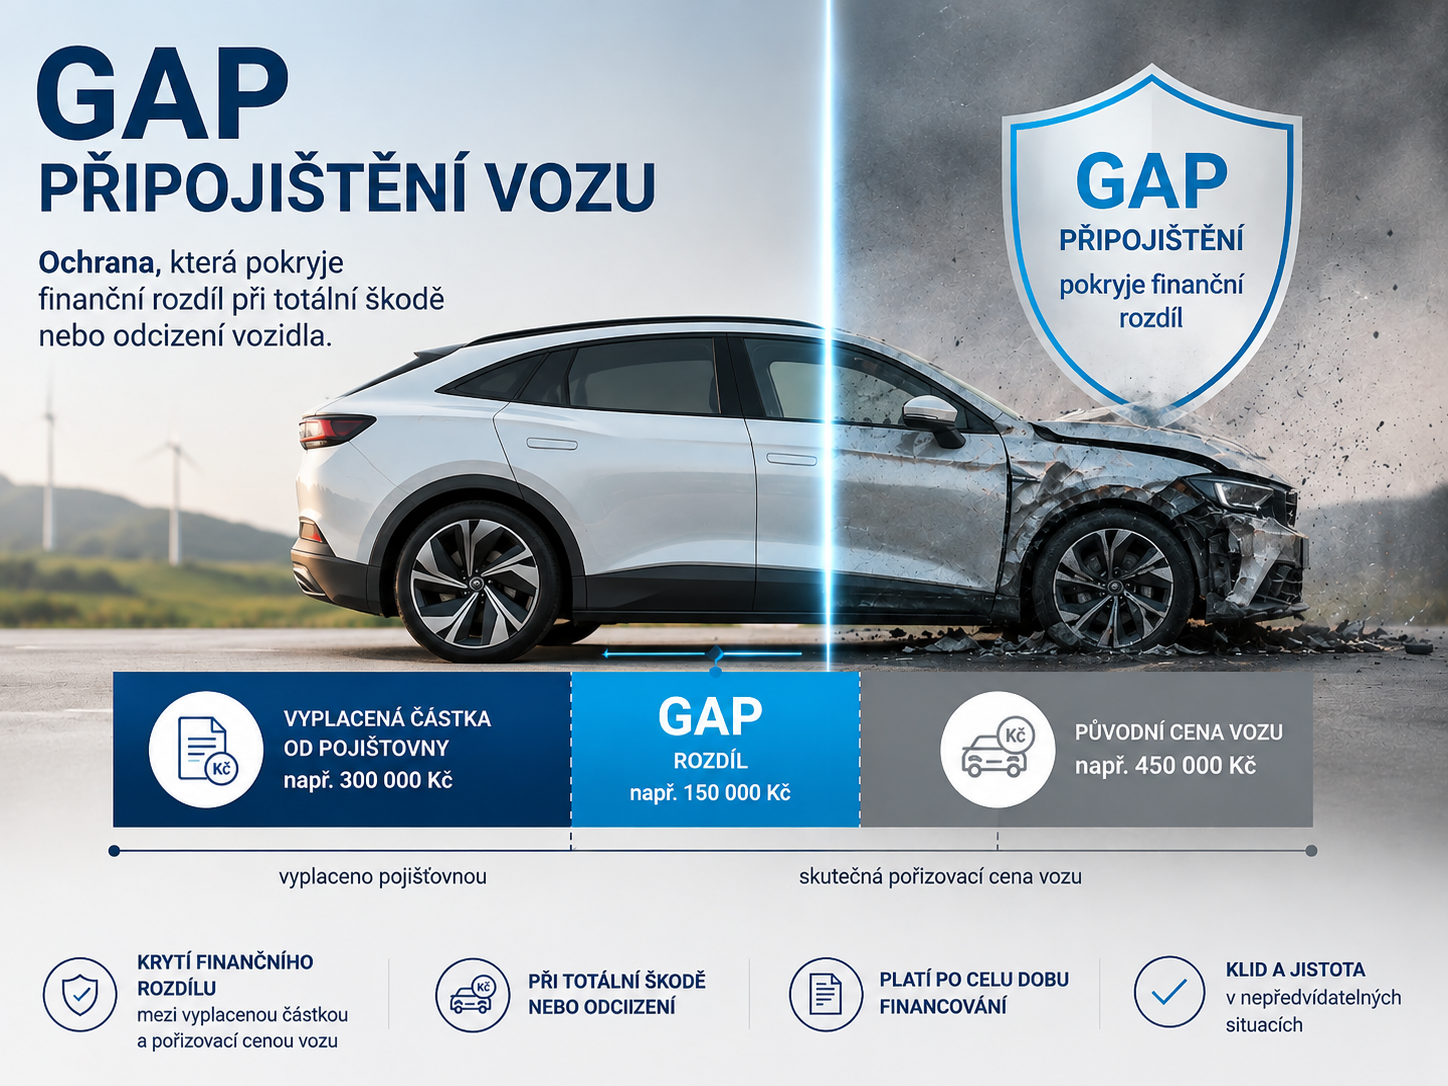
Pojištění GAP (Guaranteed Asset Protection) kryje rozdíl mezi tržní hodnotou vozu v okamžiku totální škody nebo krádeže a zbytkem úvěru nebo pořizovací cenou. Elektromobily ztrácejí na hodnotě rychleji a baterie patří mezi nejdražší komponenty — GAP pomáhá vyhnout se situaci, kdy po ztrátě vozu zůstane klient dlužit bance.

Typický scénář: pořídíte elektromobil na úvěr, po dvou letech dojde k totální škodě. Pojišťovna havarijního pojištění vyplatí aktuální tržní hodnotu, která může být výrazně nižší než zůstatek úvěru. Mezera mezi oběma částkami může činit stovky tisíc korun — a přesně tuto mezeru GAP uhradí.

Krytí lze sjednat na 3 nebo 5 let a hodí se jak pro financovanou koupě, tak pro leasing. U leasingovaných vozů je GAP často podmínkou leasingové společnosti.

Infografika GAP připojištění — krytí finančního rozdílu při totální škodě nebo odcizení vozidla
  • Krytí rozdílu mezi tržní hodnotou a zůstatkem financování
  • Varianty krytí na 3 nebo 5 let
  • Vhodné i pro leasingované vozy

Asistenční služby vám pomohou, když něco neklapne na cestě. Pro elektromobily je klíčové i řešení vybité baterie nebo nefunkční nabíjení — situace, která u benzínových aut nenastává, ale u elektromobilů může zaskočit každého.

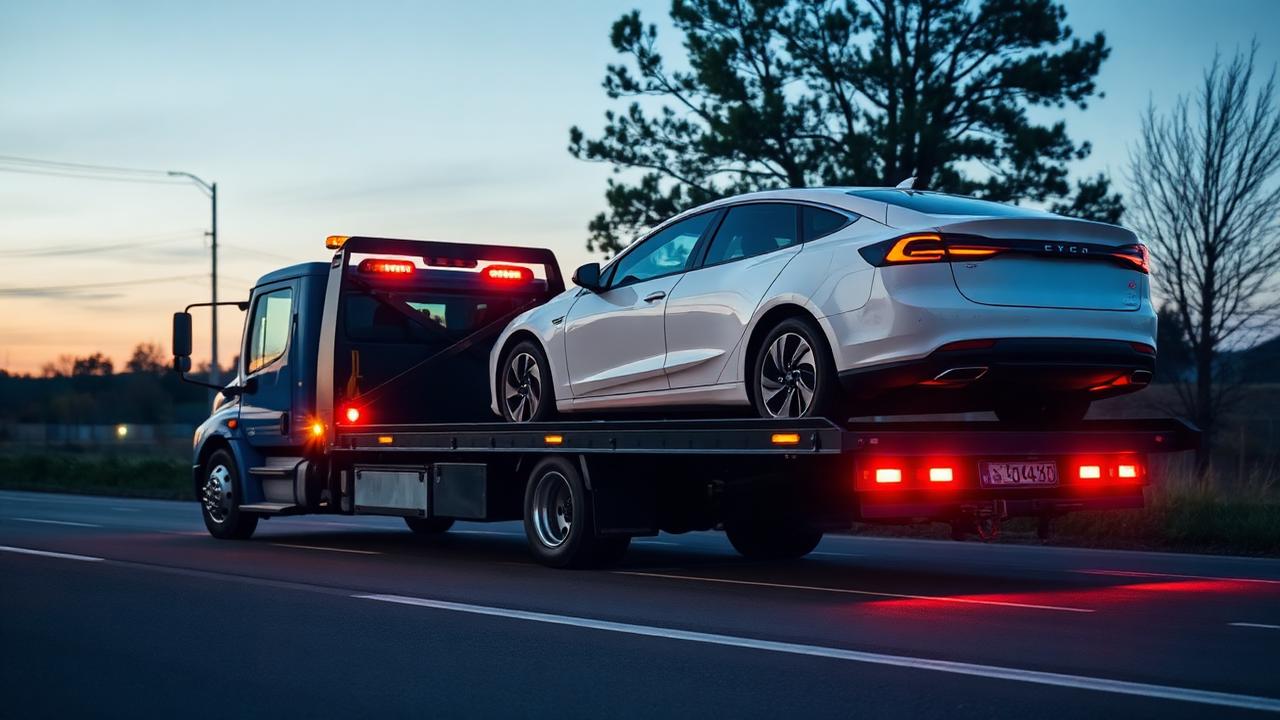
Standardní asistence zahrnuje odtah do nejbližšího servisu, náhradní doprava, ubytování při delší poruše i půjčení náhradního vozu. U elektromobilů je navíc důležité, aby asistenční služba uměla řešit dojetí s vybitou baterií — například mobilní nabíjení nebo odtah k nejbližší nabíjecí stanici.

Asistenci lze sjednat pro území ČR i s rozšířením do zahraničí. Při cestách do zahraničí oceníte zejména jazykovou pomoc a zajištění servisu v zemi, kde se právě nacházíte.

Asistenční odtah elektromobilu do servisu
  • Technická asistence a odtah do servisu
  • Pomoc při vybité baterii nebo poruše nabíjení
  • Náhradní doprava, ubytování i náhradní vůz
  • Asistence v ČR i v zahraničí

U elektromobilů často slýchám argument: „Vždyť tam skoro není co se pokazit.“ A je pravda, že elektromobil má proti spalovacímu autu jednodušší pohon. Jenže když už se něco pokazí, může jít o elektroniku nebo některou z důležitých a drahých součástí vozu a oprava rozhodně nemusí být za pár korun.

Právě proto mi prodloužená záruka dává u elektromobilu velký smysl.

Princip je jednoduchý. Dokud máte auto v záruce výrobce, případné kryté závady řeší výrobce. Jenže jednou záruka skončí – a od té chvíle už může jít účet za nečekanou opravu za vámi.

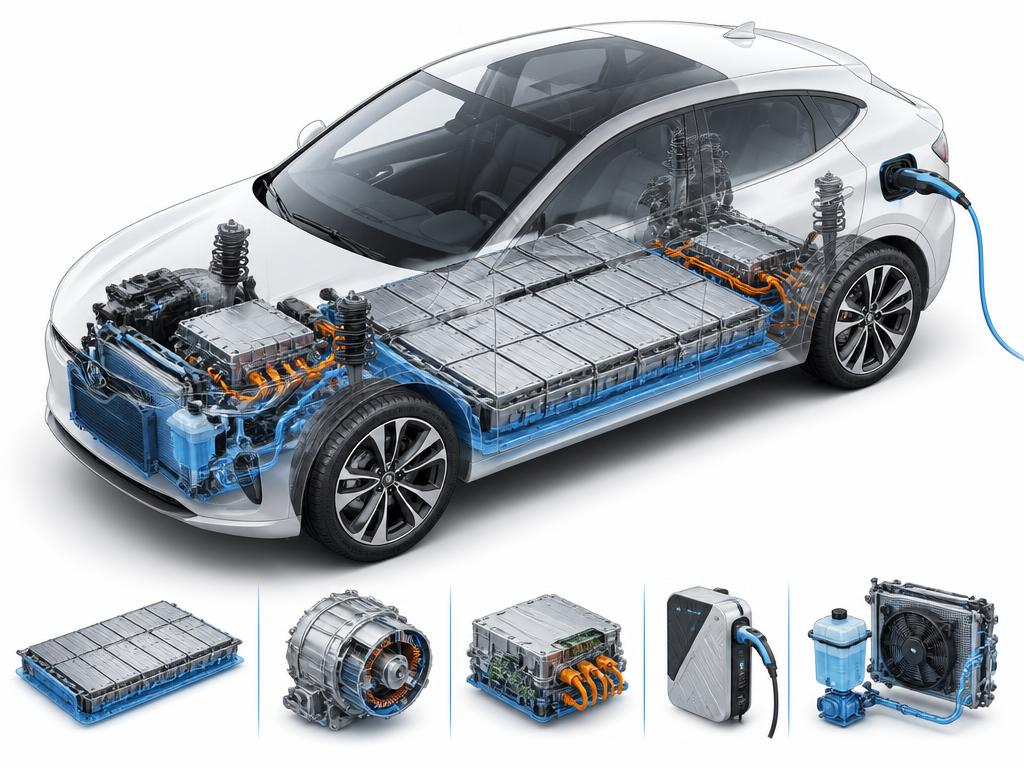
Pro elektromobily existují speciální varianty prodloužené záruky, které mohou krýt mechanické, elektrické a elektronické poruchy důležitých částí auta. Nejde přitom jen o elektromotor. Podle konkrétního programu může být součástí krytí například vysokonapěťová baterie, nabíječka, elektrické součástky, řízení, klimatizace, převodovka, pohon kol, diferenciál nebo chladicí systém.

A právě to je podle mě důležité. Elektromobil sice nepotřebuje výměnu rozvodů, turba nebo spojky, ale pořád je to technicky velmi složité auto plné elektroniky a drahých komponentů.

Prodlouženou záruku lze řešit už v době, kdy ještě běží záruka výrobce, a samotné krytí potom začne až po jejím skončení. Existuje ale i řešení pro některé elektromobily, kterým už tovární záruka skončila. Vždy samozřejmě záleží na stáří auta, počtu najetých kilometrů a konkrétních podmínkách.

Za mě je tedy prodloužená záruka hlavně o klidu do dalších let. Auto si chci užívat a jezdit s ním, ne přemýšlet, kolik mě bude stát oprava ve chvíli, kdy skončí tovární záruka.

A stejně jako u ostatních připojištění platí: není důležité jen to, že prodlouženou záruku mám. Důležité je vědět, co přesně kryje, do jakého limitu a za jakých podmínek.

Technický řez elektromobilem — baterie, měnič a další kryté komponenty
  • Krytí dílů po skončení tovární záruky
  • Ochrana nákladných komponent — baterie, měnič, elektronika
  • Možnost navázat přímo na záruku výrobce

Řada dalších doplňků, které lze na míru doplnit k základnímu pojištění — podle toho, jak jezdíte a jak vůz využíváte. Dohodneme přesně to, co se vám hodí, bez zbytečností.

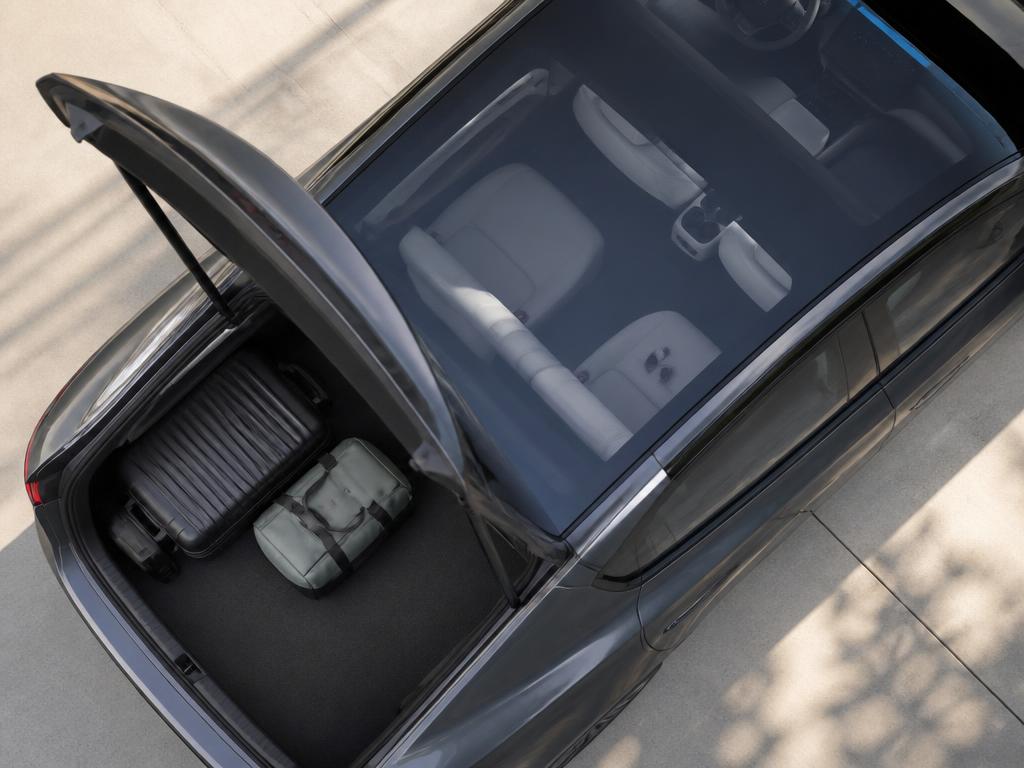
Úrazové pojištění řidiče a spolujezdců kryje následky úrazu při dopravní nehodě — od léčebných výdajů po trvalé následky. Pojištění věcí v automobile nahradí odcizená zavazadla nebo vybavení vozu.

Krytí neaktivního vozidla se hodí pro vozy, které stojí dlouhodobě mimo provoz — například sezónní využití nebo čekání na opravu. Pojištění ztráty klíčů uhradí výrobu nových klíčů nebo přeprogramování imobilizéru, což u moderních elektromobilů nebývá levné.

Otevřený kufr elektromobilu se zavazadly a klíči — doplňková pojištění
  • Úrazové pojištění řidiče a spolujezdců
  • Pojištění věcí v automobile — odcizení zavazadel a vybavení
  • Pojištění střechy a vnitřního vybavení, krytí neaktivního vozidla
  • Pojištění pro případ ztráty klíčů nebo dálkového ovládání

Sestavíme doplňky na míru vašemu vozu

Vyplňte nezávaznou kalkulaci a připravíme nabídku doplňků, které se skutečně hodí k vašemu elektromobilu.

Poptat pojištění