Připojištění skel — proč se nevyplatí šetřit
Skla jsou jedno z rizik, které prakticky nemáte šanci ovlivnit. Stačí kamínek od auta před vámi a čelní sklo s kamerami a senzory může stát desítky tisíc korun.
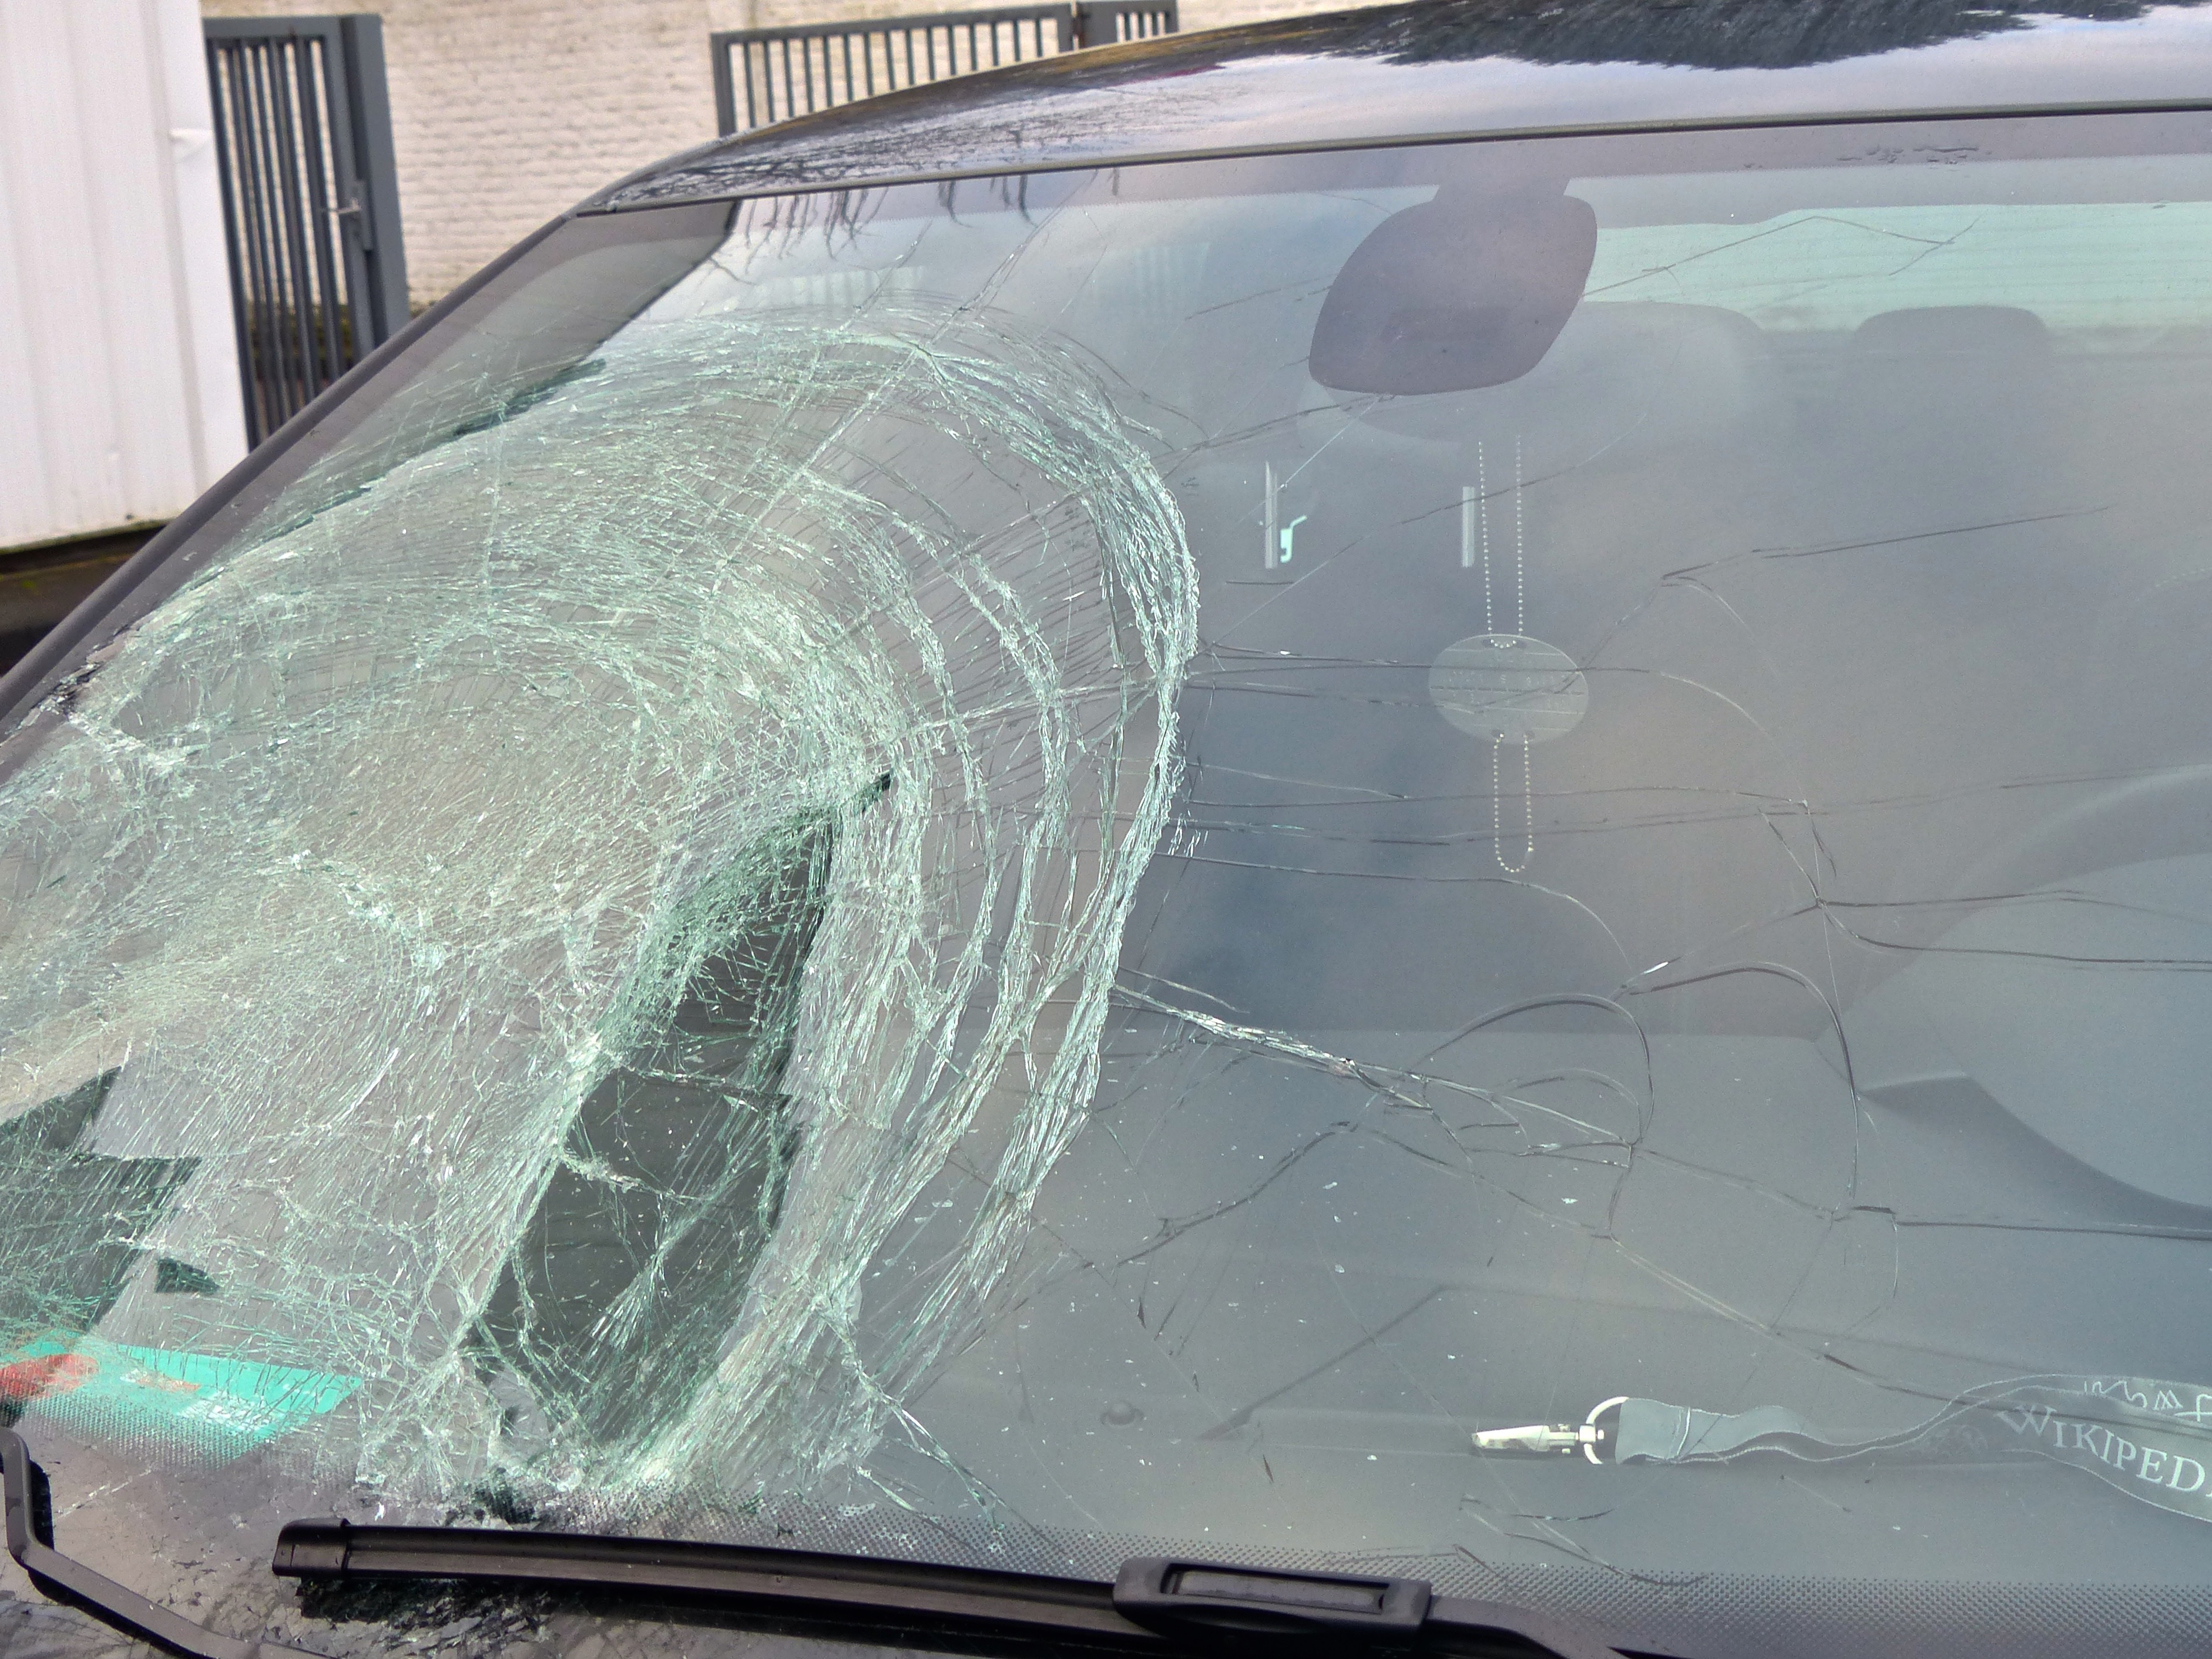
Skla jsou podle mě jedna z věcí, na kterých se při pojištění auta nevyplatí šetřit. Je to totiž riziko, které prakticky nemáte šanci ovlivnit. Můžete jezdit sebeopatrněji, ale stačí kamínek od auta před vámi nebo v protisměru a je hotovo.
A u dnešních aut už čelní sklo rozhodně není jen „kus skla“. Často jsou v něm kamery, senzory, vyhřívání a po výměně je potřeba udělat i kalibraci. Výsledná cena se tak může dostat klidně na vyšší desítky tisíc korun.
Proto klientům nedoporučuji skla vynechávat s tím, že když se něco stane, zaplatí se to z havarijního pojištění. To sice může být možné, ale většinou máte u havarijního pojištění vyšší spoluúčast a zbytečně si tam vytvoříte pojistnou událost, která může hrát roli při ceně havarijního pojištění nebo podmínkách pojištění do budoucna (bonusy a malusy beznehodovosti). Když už sklo řešíme, je podle mě lepší mít ho připojištěné samostatně.
Důležitý je samozřejmě i správně nastavený limit. Nemá moc smysl pojistit skla třeba na 20 000 Kč, když výměna čelního skla na konkrétním autě stojí dvojnásobek. Některé pojišťovny mají limit plnění, pak ho nastavte dostatečně vysoko, jiné mají skla bez limitu plnění, což je bonus.
A ještě jedna věc, na kterou se často zapomíná – panoramatická střecha. Ne všechny pojišťovny ji automaticky berou jako sklo a zahrnují ji do připojištění skel. U aut s velkou prosklenou střechou proto vždycky řeším nejen to, kolik pojištění stojí, ale hlavně co za ty peníze opravdu kryje.
Potřebujete poradit s pojištěním elektromobilu?
Zanechte mi kontakt a do 24 hodin obdržíte nezávaznou kalkulaci.
Poptat pojištění